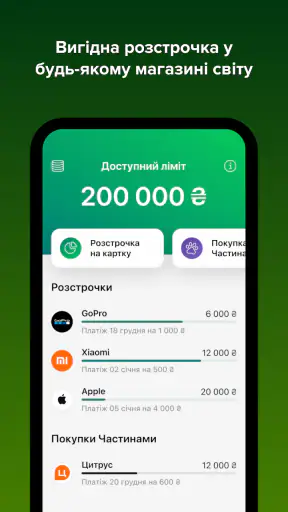
Ich habe monobank – банк у телефоні als mobile Banking-App ausprobiert und dabei vor allem darauf geachtet, ob sie im Alltag wirklich schneller und übersichtlicher ist als die üblichen Wege über Filiale, Browser oder eine separate Karten-App. Mein Eindruck: Die Anwendung richtet sich klar an Menschen, die ihre Bankgeschäfte möglichst direkt am Smartphone erledigen möchten. Karte, Kreditkarte, Ratenkauf, Einzahlung und Cashback stehen dabei im Mittelpunkt.
Die App gehört zur Kategorie Finanzen und wird von Universal bank | Monobank entwickelt. Sie ist kostenlos erhältlich und für alle ab null Jahren freigegeben. Das klingt zunächst selbstverständlich, ist bei einer Banking-App aber praktisch: Es gibt keine Einstiegskosten, die man vor der Entscheidung einkalkulieren müsste. Unterstützt wird Android ab Version 8.0; aktuell ist Version 9.6.0 maßgeblich.
Ich würde monobank nicht einfach jedem als „beste Bank-App“ empfehlen. Ob sie passt, hängt davon ab, wie stark du deine Bank über das Telefon steuerst, ob du eine Karte oder Kreditkarte zentral verwalten möchtest und wie wichtig dir ein möglichst konzentrierter digitaler Ablauf ist. Genau diese Punkte entscheiden mehr als eine hohe Bewertung im Store.
Worauf ich bei einer mobilen Banking-App achten würde
Bei einer Finanz-App zählt für mich zuerst die Alltagstauglichkeit. Ich möchte nicht lange suchen, wenn ich eine Karte prüfen, eine Zahlung nachvollziehen oder eine Finanzierung ansehen will. Eine gute Oberfläche sollte nicht nur viele Funktionen anbieten, sondern die wichtigsten Wege kurz halten. Bei monobank liegt der Schwerpunkt sichtbar auf dem mobilen Zugriff statt auf einem klassischen Bankauftritt mit vielen Nebenthemen.
Der zweite Prüfpunkt ist die Rolle der App im persönlichen Finanzalltag. Manche Menschen brauchen nur eine digitale Karte und gelegentliche Kontrollen. Andere möchten Kreditkarte, Ratenkauf, Einzahlungen und Rückvergütungen an einem Ort im Blick behalten. Für die zweite Gruppe ist die Bündelung interessanter, weil sie nicht zwischen mehreren Anwendungen wechseln muss.
Wichtig ist außerdem, zwischen einer App und einer vollständigen Bankbeziehung zu unterscheiden. Eine übersichtliche mobile Oberfläche kann Wege verkürzen, ersetzt aber nicht automatisch jede Beratung oder jeden Prozess, den man aus einer Filiale kennt. Wer bei Finanzentscheidungen gern persönlich mit einem Mitarbeiter spricht, sollte diesen Unterschied ernst nehmen.
Die Zahlen zur Nutzung vermitteln einen deutlichen Eindruck von der Reichweite: monobank kommt auf eine durchschnittliche Bewertung von 4,9 bei rund 1,1 Millionen Bewertungen und wurde über 10 Millionen Mal installiert. Das ist kein Beweis dafür, dass jede einzelne Funktion zu jedem Nutzer passt, aber es zeigt, dass die App nicht nur für eine kleine Nischengruppe gedacht ist.
Ich achte bei solchen Anwendungen auch auf die Kostenfrage. monobank ist kostenlos. Das macht den Einstieg unkompliziert, sollte aber nicht dazu führen, Finanzierungsangebote automatisch als günstig zu betrachten. Bei Kreditkarte oder Ratenkauf sind immer die konkreten Bedingungen entscheidend. Die App kann den Zugang vereinfachen; sie nimmt dir nicht die Prüfung der Rückzahlung ab.
Die wichtigsten Wege im täglichen Gebrauch
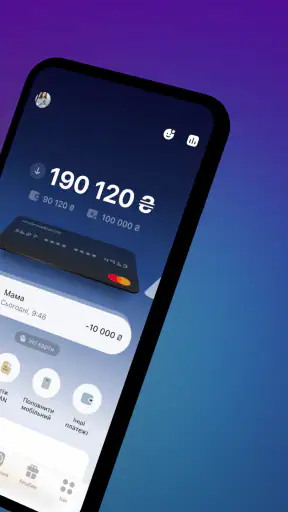
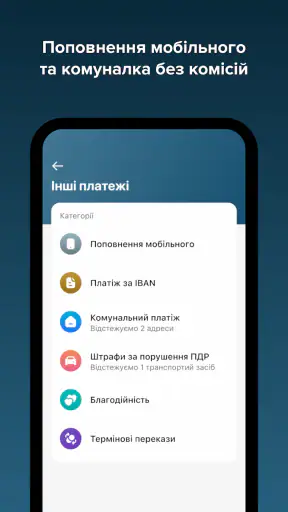
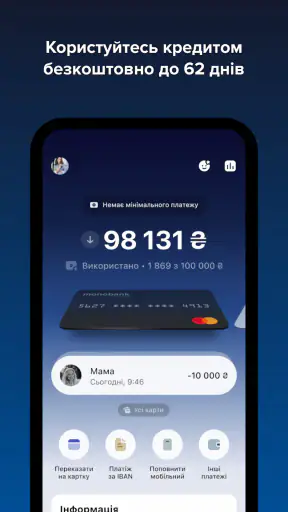
Der stärkste Bereich ist die Zusammenführung mehrerer Geldthemen. Statt eine Anwendung nur als Kontostand-Anzeige zu verwenden, kann man sie als zentrale Anlaufstelle für die eigene Karte, eine Kreditkarte, einen Ratenkauf, Einzahlungen und Cashback betrachten. Für mich ist das vor allem dann sinnvoll, wenn diese Bereiche im Alltag regelmäßig vorkommen und nicht nur einmal im Jahr.
Ein realistisches Beispiel: Du kaufst unterwegs etwas, möchtest danach die Kartenbewegung kontrollieren und später prüfen, ob ein Cashback-Vorteil berücksichtigt wurde. Mit einer klassischen Filialbank würdest du je nach Angebot vielleicht den Browser öffnen, eine separate Bonus-App aufrufen oder auf den nächsten Kontoauszug warten. Der Vorteil von monobank liegt hier in der Konzentration auf dem Smartphone.
Ein weniger offensichtlicher Nutzen ist die gedankliche Trennung zwischen Bezahlen und Finanzieren. Wer eine Anschaffung über Ratenkauf erwägt, sollte nicht nur auf die monatliche Rate schauen, sondern den gesamten Ablauf bewusst öffnen und prüfen. Die App macht diesen Bereich zugänglich, aber gerade deshalb würde ich vor einer Bestätigung die Laufzeit, den Gesamtbetrag und die eigenen monatlichen Spielräume kontrollieren.
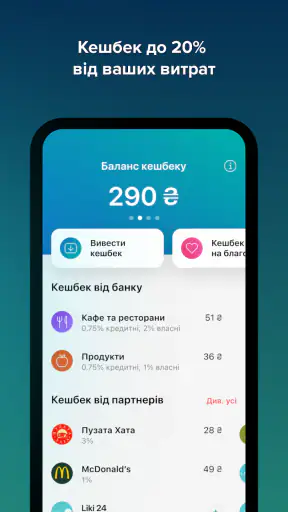
Auch Cashback sollte man nicht als automatisches Sparprogramm missverstehen. Der interessante Arbeitsablauf besteht darin, vor dem Kauf zu prüfen, ob eine Rückvergütung relevant ist, statt erst danach darauf zu hoffen. So wird die Funktion zu einer Entscheidungshilfe und nicht bloß zu einem Werbehinweis. Diese kleine Gewohnheit ist nützlicher, als Cashback nur gelegentlich im Nachhinein zu betrachten.
Wo monobank im Vergleich zu üblichen Alternativen überzeugt
Im Vergleich zu einer Filiale gewinnt die App vor allem bei kurzen, wiederkehrenden Aufgaben. Wer den Kontostand prüfen, eine Kartenfunktion aufrufen oder eine Zahlung unterwegs kontrollieren möchte, braucht keinen Termin und keinen Weg zur Bank. Für Menschen mit unregelmäßigen Arbeitszeiten oder wenig Geduld für Warteschlangen ist das ein echter praktischer Vorteil.
Gegenüber einer klassischen Banking-Webseite fühlt sich eine Smartphone-App meist direkter an. monobank ist speziell auf die Nutzung am Telefon ausgerichtet und stellt die mobile Verwaltung in den Vordergrund. Ich finde das besonders angenehm, wenn eine Finanzentscheidung spontan entsteht, etwa beim Einkauf oder beim Prüfen einer geplanten Belastung.
Ein weiterer Vorteil gegenüber einer reinen Karten-App ist die breitere Perspektive. Eine isolierte Kartenanwendung kann für Zahlungen ausreichen, bietet aber nicht unbedingt denselben Zusammenhang mit Kreditkarte, Ratenkauf, Einzahlung und Cashback. Bei monobank liegen diese Themen näher beieinander. Das reduziert Wechsel zwischen Anwendungen und hilft, den eigenen Umgang mit Geld an einer Stelle zu organisieren.
Die hohe Verbreitung passt zu diesem Ansatz. Eine App mit über zehn Millionen Installationen wirkt im Alltag eher wie ein etabliertes Werkzeug als wie ein experimenteller Zusatz. Trotzdem würde ich Reichweite nicht mit persönlicher Eignung verwechseln. Wer kaum mobil bezahlt oder seine Bankgeschäfte lieber am Desktop erledigt, nutzt den zentralen Vorteil nur teilweise.
Die Grenzen und die Situationen, in denen eine andere Lösung besser passt
Die größte Einschränkung sehe ich bei Nutzern, die eine persönliche Beratung erwarten. Eine Smartphone-App kann Informationen und Abläufe bündeln, aber sie ersetzt nicht automatisch das Gespräch, in dem jemand die eigene finanzielle Situation ausführlich mit einem Menschen durchgeht. Wenn du bei Kredit- oder Ratenentscheidungen Unterstützung brauchst, ist eine stärker beratungsorientierte Bank möglicherweise die passendere Wahl.
Auch für Menschen mit sehr komplexen Finanzen kann eine mobile Oberfläche allein zu knapp wirken. Wer mehrere Konten, umfangreiche Dokumente oder eine detaillierte Planung über längere Zeiträume verwalten muss, arbeitet eventuell lieber zusätzlich mit einer Desktop-Ansicht oder einem spezialisierten Haushaltsbuch. monobank ist in meinen Augen vor allem stark bei den direkten Bankaufgaben rund um das Smartphone.
Die kostenlose Nutzung ist ein guter Einstieg, aber kein Grund, finanzielle Produkte unkritisch anzunehmen. Bei Kreditkarte und Ratenkauf sollte die Bequemlichkeit nicht die Prüfung ersetzen. Ich würde mir vor jeder Nutzung einer Finanzierung genügend Zeit nehmen und nicht aus einer spontanen Kaufsituation heraus entscheiden. Eine App kann den Prozess beschleunigen; die Verantwortung für die Entscheidung bleibt bei mir.
Cashback kann ebenfalls zu falschem Kaufverhalten verleiten. Eine Rückvergütung ist nur dann sinnvoll, wenn der Kauf ohnehin geplant war. Wer wegen eines möglichen Vorteils mehr ausgibt oder bei einem ungeplanten Händler kauft, spart nicht automatisch. Das ist kein spezielles technisches Problem der Anwendung, aber eine wichtige Grenze ihres Nutzens.
Ein weiterer Trade-off betrifft die Abhängigkeit vom Smartphone. Wer sein Telefon häufig wechselt, wenig Akku hat oder mobile Finanzverwaltung grundsätzlich vermeiden möchte, wird sich mit einem anderen Zugangsweg wohler fühlen. Für diese Zielgruppe ist eine traditionelle Banklösung mit Filiale oder stärkerem Desktop-Fokus wahrscheinlich entspannter.
Was der Wechsel im Alltag tatsächlich bedeutet
Der Wechsel zu einer neuen Banking-App besteht nicht nur aus der Installation. Ich würde zuerst klären, welche Aufgaben monobank bei mir übernehmen soll: nur Kartenverwaltung, auch Kreditkarte, Ratenkauf, Einzahlungen oder zusätzlich Cashback. Diese Definition verhindert, dass man eine App einrichtet, ohne später einen echten Nutzen daraus zu ziehen.
Danach lohnt sich eine kurze Bestandsaufnahme der bisherigen Gewohnheiten. Wenn du bisher für Kontrollen die Webseite deiner Bank nutzt, solltest du überlegen, welche Schritte du künftig wirklich am Telefon erledigen möchtest. Wer nur selten nachschaut, braucht vielleicht keine vollständige Umstellung. Wer dagegen jeden Einkauf und jede Kartenbewegung mobil kontrolliert, kann von einem zentralen Ablauf deutlich mehr profitieren.
Ich würde beim Umstieg außerdem nicht sofort alle finanziellen Entscheidungen über die neue Oberfläche treffen. Zuerst sollte man sich mit den Bereichen vertraut machen, die man bereits versteht: Karte prüfen, Bewegungen nachvollziehen und Einzahlungen organisieren. Erst danach würde ich Kreditkarte oder Ratenkauf als zusätzliche Optionen bewerten. Dieser schrittweise Ansatz senkt das Risiko, aus Bequemlichkeit eine Verpflichtung zu übersehen.
Praktisch ist auch eine persönliche Routine. Nach einem Einkauf kann man kurz prüfen, ob die Zahlung korrekt erfasst wurde. Bei Cashback sollte man den erwarteten Vorteil nicht als garantiertes Budget einplanen. Bei Ratenkauf gehört die monatliche Belastung in die eigene Finanzplanung, bevor man sich für den Kauf entscheidet. Diese drei Gewohnheiten machen mehr aus als das bloße Vorhandensein der Funktionen.
Wer bereits eine andere Bank-App nutzt, sollte die Wechselkosten realistisch einschätzen. Der finanzielle Einstieg in monobank ist kostenlos, aber Zeit für Einrichtung, Gewöhnung und die Anpassung eigener Routinen bleibt trotzdem nötig. Wenn deine bisherige Lösung alle wichtigen Aufgaben zuverlässig erledigt, muss der Wechsel einen konkreten Vorteil bringen, etwa eine bessere Bündelung oder einen bequemeren mobilen Ablauf.
Für wen die App besonders sinnvoll ist
Ich sehe monobank vor allem bei Menschen, die ihre Bankkarte hauptsächlich über das Smartphone verwalten möchten. Dazu gehören Nutzer, die unterwegs schnell auf Karteninformationen zugreifen, eine Kreditkarte im selben digitalen Umfeld behalten oder Einzahlungen und Cashback nicht auf verschiedene Wege verteilen wollen.
Auch für Personen, die häufig spontan den Status ihrer Finanzen prüfen, ist die mobile Ausrichtung passend. Der Nutzen entsteht nicht durch langes Planen in der Anwendung, sondern durch kurze, wiederholte Kontrollen im Alltag. Genau dort kann eine fokussierte Banking-App gegenüber einem Browser oder einer Filiale Zeit sparen.
Weniger passend ist sie für jemanden, der eine Bank vor allem wegen persönlicher Beratung auswählt, Finanzierungen grundsätzlich vermeiden möchte oder seine Finanzen lieber am großen Bildschirm verwaltet. In diesen Fällen kann eine andere Kategorie von Bankangebot besser passen, selbst wenn sie weniger konsequent auf das Smartphone ausgerichtet ist.
Eltern sollten außerdem beachten, dass die Altersfreigabe ab null Jahren nicht bedeutet, dass jedes Finanzprodukt für Kinder gedacht ist. Die Freigabe beschreibt den Inhalt der App, nicht automatisch die persönliche Eignung für Kreditkarte oder Ratenkauf. Bei Finanzprodukten zählen Alter, Vertrag und eigene Zahlungsfähigkeit, nicht nur die Einstufung im App-Store.
Mein Fazit zur mobilen Banklösung
Nach meiner Nutzung ist monobank eine überzeugende Wahl für alle, die Banking konsequent vom Smartphone aus erledigen möchten. Die Kombination aus Karte, Kreditkarte, Ratenkauf, Einzahlung und Cashback macht sie vielseitiger als eine reine Karten-App. Besonders stark ist die App, wenn du kurze Wege und eine zentrale Übersicht höher bewertest als persönliche Beratung oder eine umfassende Desktop-Planung.
Ich würde sie einem Freund empfehlen, der seine täglichen Bankaufgaben mobil bündeln will und bereit ist, Finanzierungsangebote selbst sorgfältig zu prüfen. Die kostenlose Verfügbarkeit, die breite Nutzung und die sehr hohe durchschnittliche Bewertung sprechen für einen unkomplizierten Einstieg. Entscheidend bleibt aber, die App als Werkzeug zu sehen und nicht als automatische Entscheidungshilfe für jeden Kauf.
Mein praktischer Rat lautet deshalb: Installiere sie nicht nur wegen Cashback oder einer einzelnen Funktion, sondern prüfe, ob dein gesamter Alltag mit Karte und Smartphone dadurch einfacher wird. Starte mit den normalen Kontrollen, entwickle eine Routine und behandle Kreditkarte sowie Ratenkauf mit derselben Vorsicht wie bei jeder anderen Bank. Die beste Stärke von monobank ist die mobile Bündelung – und genau darin liegt auch die klare Zielgruppe.
Für mich bleibt damit ein positives, aber bewusst eingegrenztes Urteil. monobank ist keine universelle Antwort für jede Art von Bankkunde, sondern eine gut positionierte Finanz-App für digitale, selbstständige Nutzer. Wenn du schnelle mobile Verwaltung suchst, ist sie einen Blick wert. Wenn du dagegen Beratung, komplexe Planung oder möglichst wenig Smartphone-Abhängigkeit möchtest, solltest du bei den klassischen Alternativen bleiben.


